Resumen ejecutivo
La presión de los precios continúa, aunque una moderación de la tasa de crecimiento no implica una reducción del precio. La lectura conjunta de los indicadores aconseja evaluar por separado el acceso a una vivienda, la evolución de las operaciones y el coste de financiarse.
| Indicador | Último dato verificado | Periodo / fuente |
|---|---|---|
| Precio de compra, variación anual | 12,2 % | 2T 2026 · INE [1] |
| Vivienda nueva / usada | 7,4 % / 12,9 % | 2T 2026 · INE [1] |
| Alquiler anunciado | 15,1 €/m²/mes | Agosto 2026 · Idealista [5] |
| Compraventas registradas | 59.288 | Junio 2026 · INE [4] |
| Hipotecas sobre viviendas | 45.907 | Junio 2026 · INE [3] |
| Tipo medio de nuevas hipotecas | 2,96 % | Junio 2026 · INE [3] |
| Euríbor a un año | 2,954 % | Agosto 2026 · Banco de España [17] |
Las cifras de la tabla corresponden a poblaciones y periodos distintos. Los precios anunciados no equivalen a rentas firmadas. Las inscripciones registrales pueden corresponder a escrituras anteriores.[1][3][4][5][17]
El Banco de España identifica una oferta poco reactiva, presión demográfica y dificultades concentradas en grandes áreas urbanas y hogares con menos ingresos. Su diagnóstico también diferencia este ciclo de anteriores expansiones por la ausencia de desequilibrios macrofinancieros de la misma naturaleza.[8]
La consecuencia analítica es que una actividad de compraventa elevada puede coexistir con exclusión de quienes no reúnen ahorro o ingresos suficientes. El número de operaciones describe a quienes compran; no mide directamente a quienes intentan hacerlo y no pueden.
Compra y evolución de los precios
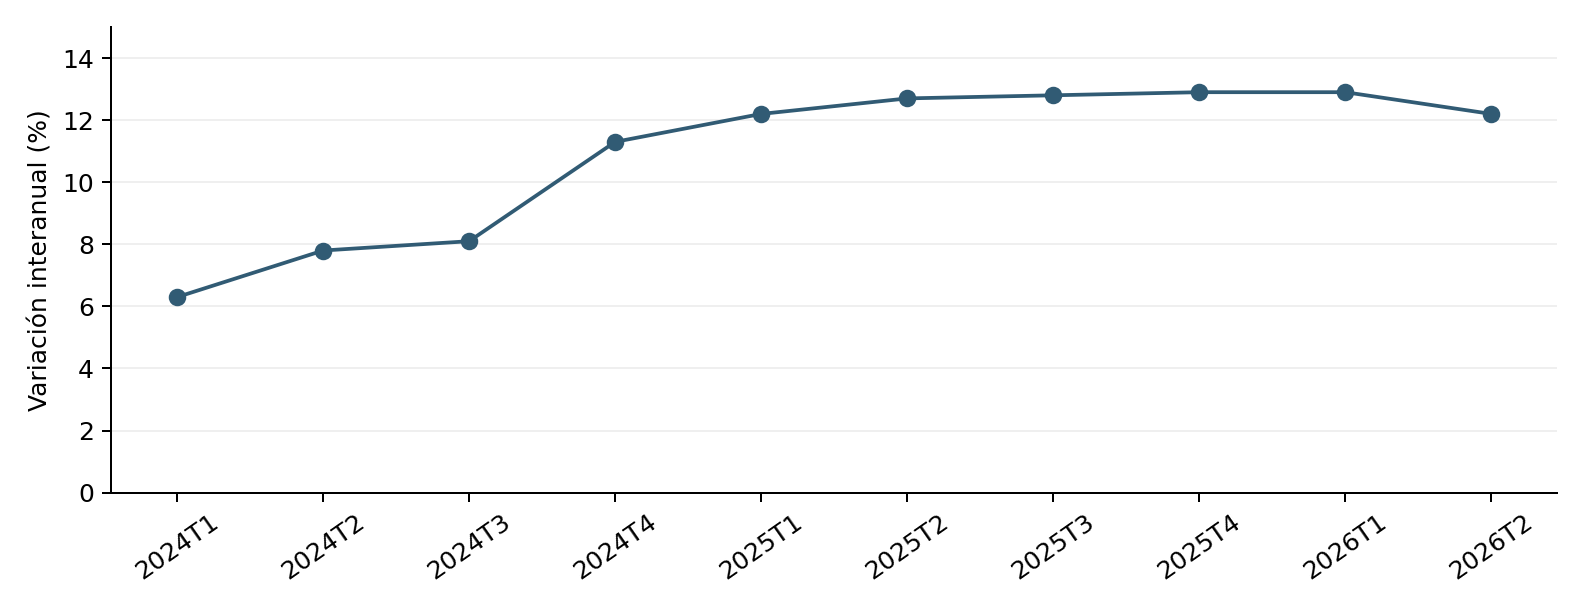
En el segundo trimestre de 2026 el IPV aumentó un 3,4 % respecto al trimestre previo. La variación interanual se moderó en 0,7 puntos. Se trata de un índice de precios de vivienda libre adquirida por hogares, con ajustes por composición y calidad; no expresa un precio nacional en euros por metro cuadrado.[1]
Consultar los datos del gráfico
Figura 1. IPV general. Tasas interanuales de 2024T1 a 2026T2. Elaboración propia con datos del INE. Los cambios de base no se mezclan como niveles de índice.[1][2]
La serie permite distinguir dos preguntas. La variación anual compara con el mismo trimestre del año anterior. La trimestral describe el cambio más reciente y puede incorporar estacionalidad. Ninguna debe sumarse para obtener una revalorización acumulada: esta exige encadenar índices o factores de crecimiento.
El Banco de España presenta una medición experimental de ventas repetidas para 2014–2024 y destaca los sesgos de comparar medias de inmuebles distintos. Sus estimaciones reales descuentan inflación; no deben equipararse con tasas nominales ni utilizarse como tasaciones de una vivienda concreta.[9]
El contexto histórico importa porque la accesibilidad depende tanto del punto de partida como del último incremento. Una desaceleración puede dejar intacta una barrera de entrada elevada. No se reconstruye aquí una serie nacional de diez años con bases y fuentes mezcladas: el tramo cuantitativo homogéneo mostrado es más corto y la perspectiva histórica procede del análisis citado.
En junio de 2026 las compraventas registradas crecieron un 1,6 % interanual, pero el acumulado del año disminuyó un 2,6 %. La vivienda usada representó el 78,5 % de las operaciones. Una venta de segunda mano transfiere un inmueble existente: no incorpora por sí misma una unidad al parque residencial.[4]
El alquiler y sus distintos mercados
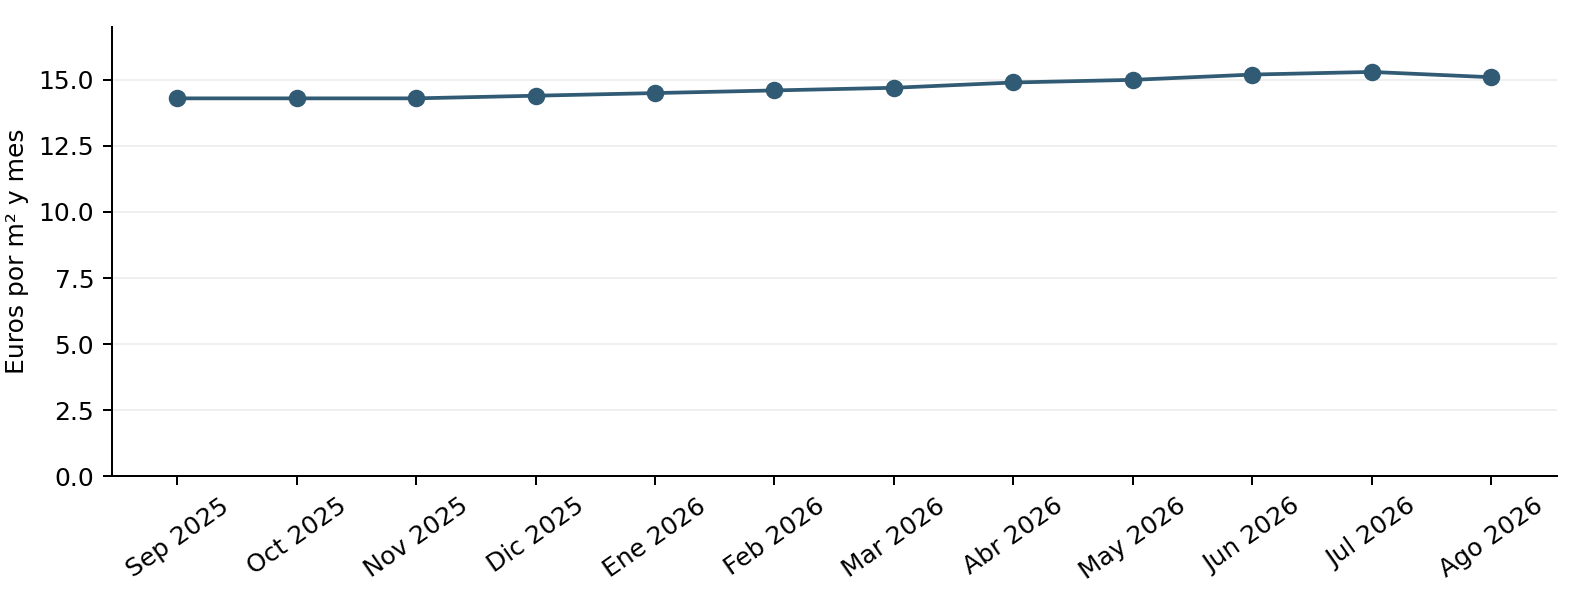
El indicador nacional de Idealista registró en agosto un aumento interanual del 5,8 % y una disminución mensual del 0,9 %. Estas dos cifras son compatibles: un descenso frente a julio puede coexistir con un nivel superior al de agosto del año anterior.[5]
Consultar los datos del gráfico
Figura 2. Alquiler anunciado en España. Serie publicada por Idealista consultada el 10 de septiembre de 2026. Euros por m² y mes.[5]
En julio de 2026 el portal introdujo una revisión metodológica, con filtros reforzados para productos atípicos y aplicación retrospectiva donde corresponde. Este informe utiliza la serie visible en la fecha de consulta. No combina sus resultados con capturas antiguas calculadas de otra manera.[7]
Para analizar el alquiler conviene distinguir el precio de entrada que encuentra quien busca vivienda, la renta de un nuevo contrato firmado y la que paga una persona cuyo contrato continúa vigente. Una media de todos los alquileres puede variar lentamente mientras las nuevas incorporaciones afrontan un mercado distinto.
| Segmento | Qué representa | Precaución de interpretación |
|---|---|---|
| Habitual | Necesidad residencial permanente | Distinguir anuncios, nuevos contratos y contratos vigentes. |
| Temporal | Estancia con finalidad temporal | No clasificar solo por la duración escrita. |
| Habitaciones | Uso de una parte del inmueble | No sumar habitaciones como viviendas completas. |
| Turístico | Alojamiento sujeto a su régimen aplicable | Una plaza, anuncio o registro no equivale siempre a una vivienda distinta. |
La LAU distingue la vivienda permanente de usos como la temporada. El encaje de cada contrato exige atender a su finalidad y al régimen aplicable. La etiqueta comercial de un anuncio no basta para determinarlo.[14]
Una retirada de anuncios puede reflejar contratación, cambios de canal, reclasificación, duplicados eliminados o salida efectiva del mercado. Para identificar la pérdida neta de oferta residencial deben combinarse registros de contratos y datos de inmuebles únicos. Este informe no convierte recuentos comerciales en una estimación del parque completo.
Diferencias territoriales
Las variaciones de compra son positivas en todas las comunidades y ciudades autónomas. La tabla presenta tasas, no niveles de precios: una subida mayor no significa necesariamente que el territorio sea más caro.[1]
| Territorio | Variación anual del IPV | Territorio | Variación anual del IPV |
|---|---|---|---|
| Andalucía | 11,9 % | Extremadura | 12,8 % |
| Aragón | 14,6 % | Galicia | 12,9 % |
| Asturias | 15,0 % | Madrid | 12,9 % |
| Illes Balears | 13,7 % | Murcia | 14,4 % |
| Canarias | 11,0 % | Navarra | 9,5 % |
| Cantabria | 13,5 % | País Vasco | 10,0 % |
| Castilla y León | 14,8 % | La Rioja | 14,4 % |
| Castilla-La Mancha | 11,7 % | Ceuta | 15,2 % |
| Cataluña | 10,1 % | Melilla | 13,8 % |
| Comunitat Valenciana | 13,0 % |
Tabla 3. Segundo trimestre de 2026. INE. España: 12,2 %.[1]
Madrid, Barcelona, Valencia, Málaga y Sevilla se incluyen por su relevancia urbana y por disponer de una misma fuente de alquiler anunciado. La unidad territorial es el municipio, no la provincia ni el área metropolitana.
| Municipio | €/m²/mes | Variación anual |
|---|---|---|
| Madrid | 23,3 | 5,1 % |
| Barcelona | 20,2 | 0,7 % |
| Málaga | 16,5 | 2,8 % |
| Valencia | 16,3 | 3,5 % |
| Sevilla | 13,5 | 4,4 % |
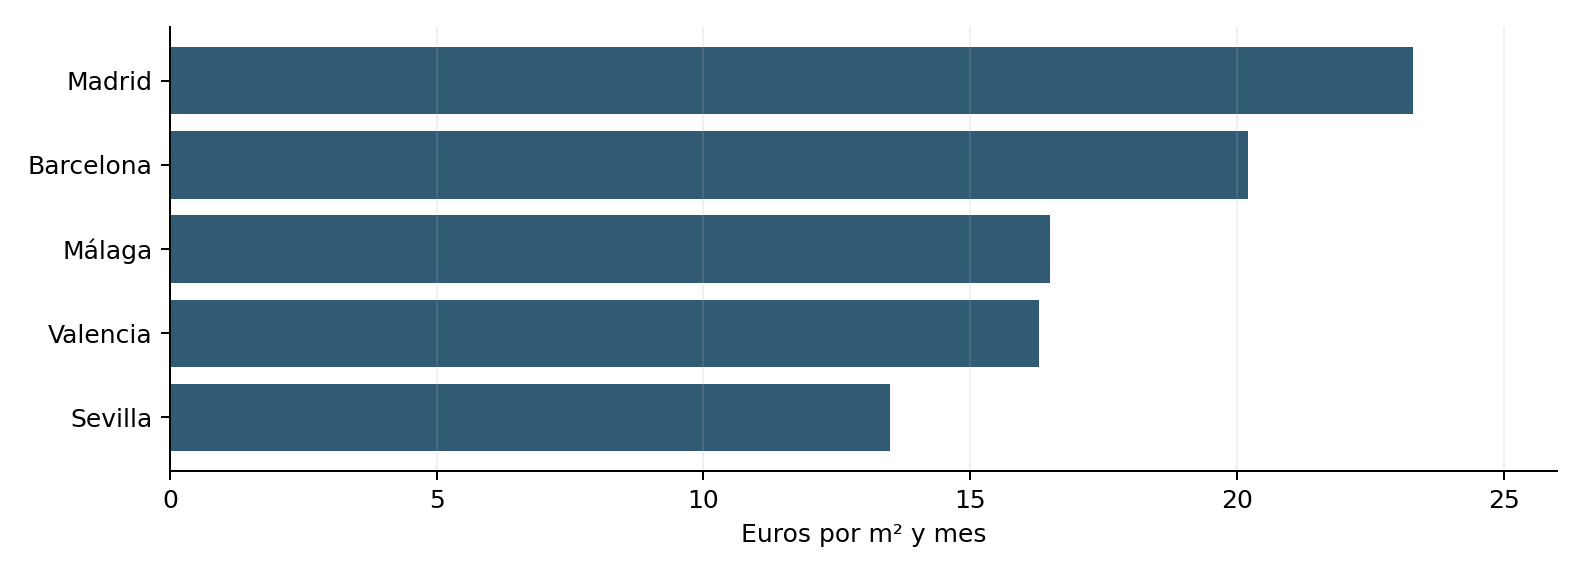
Figura 3. Alquiler anunciado en cinco municipios. Agosto de 2026. Elaboración propia con Idealista.[6]
La comparación no incluye diferencias de ingresos, superficie, calidad o barrio. Por ello, no constituye una clasificación completa de accesibilidad. Tampoco demuestra el efecto de una política local: ese análisis requiere una comparación temporal y un grupo de referencia adecuados.
Las zonas rurales necesitan una lectura distinta. Un precio de adquisición reducido puede coexistir con rehabilitación costosa, poca vivienda disponible para arrendar o escasez de servicios. En áreas turísticas e insulares, conviene estudiar también los usos no permanentes y las necesidades de trabajadores estacionales. Son dimensiones que un promedio autonómico no resuelve.
Ingresos ahorro y esfuerzo económico
La ECV 2025 sitúa el ingreso medio por persona en 15.620 euros, referido a 2024. El 36,4 % de la población no podía afrontar gastos imprevistos en 2025. La tasa de riesgo de pobreza o exclusión social fue del 25,7 %. Estos indicadores describen vulnerabilidad económica general; no miden por sí solos exclusión residencial ni salarios de trabajadores.[11]
Eurostat define la sobrecarga residencial por costes de vivienda superiores al 40 % de la renta disponible del hogar. En 2024 afectaba a casi el 10 % de la población urbana de la UE y al 6 % de la rural. Estos porcentajes europeos no se atribuyen a España.[12]
Los siguientes ejemplos son cálculos didácticos. No representan el hogar medio, no incluyen suministros y no usan el ingreso medio por persona como si fuese renta familiar. El esfuerzo se calcula dividiendo alquiler mensual entre ingresos netos mensuales del hogar.
| Alquiler mensual supuesto | Ingresos netos del hogar | Esfuerzo calculado |
|---|---|---|
| 900 € | 1.800 € | 50,0 % |
| 900 € | 2.600 € | 34,6 % |
| 1.200 € | 2.600 € | 46,2 % |
| 1.200 € | 3.500 € | 34,3 % |
Un mismo alquiler genera resultados diferentes según ingresos y tamaño familiar. También importa cuánto dinero queda tras pagarlo: una ratio igual puede ocultar márgenes muy distintos para alimentación, transporte y cuidados. El análisis debe considerar deudas, estabilidad laboral y gastos inevitables.
Para una compra hipotética de 250.000 euros financiada al 80 %, la parte del precio no cubierta asciende a 50.000 euros. A ello se sumarían los impuestos y gastos aplicables. El 80 % es un supuesto del ejemplo, no una promesa bancaria. No se impone un porcentaje fiscal único porque depende de la operación y del territorio.
En la evidencia de la Encuesta Financiera de las Familias analizada por el Banco de España, el peso de menores de 35 años entre compradores se reduce del 38 % en 2002–2008 al 24 % en 2022–2024. La interpretación incorpora el envejecimiento de la población y no atribuye todo el cambio a un único factor.[9]
El Observatorio de Emancipación del Consejo de la Juventud de España centra su análisis en personas de 16 a 29 años y ofrece también información hasta los 34. No debe confundirse este observatorio con un órgano del ministerio. No se incorpora una tasa de emancipación de 2026 sin una publicación verificable.[21]
Hipotecas y financiación
En junio el importe medio hipotecario fue de 178.365 euros y el plazo medio de 25 años. El 61,7 % de las nuevas hipotecas sobre viviendas se formalizó a tipo fijo. El interés inicial medio fue del 2,89 % en las fijas y del 3,07 % en las variables. Son estadísticas de operaciones registradas, no ofertas disponibles para cualquier solicitante.[3]
La media mensual del euríbor subió del 2,855 % en julio al 2,954 % en agosto de 2026. El Banco de España informa de un aumento de 0,840 puntos frente a un año antes. La nota condiciona su validez como referencia oficial a la publicación en el BOE; aquí se utiliza como dato informativo del mercado.[17]
La repercusión sobre una hipoteca variable depende del diferencial, saldo pendiente, vencimiento y fecha contractual de revisión. No se traslada el porcentaje del euríbor directamente a la cuota. En una hipoteca fija, las revisiones del índice no modifican por sí mismas el tipo pactado.
| Préstamo hipotético | Interés anual supuesto | Cuota mensual aproximada |
|---|---|---|
| 200.000 € a 25 años | 2,5 % | 897 € |
| 200.000 € a 25 años | 3,0 % | 948 € |
| 200.000 € a 25 años | 4,0 % | 1.056 € |
Cálculo propio mediante amortización francesa: cuota = capital × i / [1 − (1 + i) elevado a −n], donde i es el tipo anual dividido por 12 y n son 300 mensualidades. Sin comisiones, seguros ni otros costes. Los tres intereses son supuestos comparativos, no previsiones ni ofertas.
Oferta construcción y formación de hogares
Actualización · proyección de junio de 2026
El INE proyecta 20.783.505 hogares al inicio de 2031 frente a 19.759.349 al inicio de 2026. Es una proyección condicionada de hogares, no de viviendas que necesariamente deban construirse. INE, Proyección de hogares 2026–2041 · consultada el 15 de septiembre.
La población residente alcanzó 49.801.559 personas a 1 de julio de 2026, con un aumento anual de 444.205. El crecimiento demográfico es relevante para la demanda, pero no se convierte automáticamente en viviendas necesarias: también cuentan el tamaño de los hogares y su distribución geográfica.[10]
| Magnitud | 2025 | Tipo de evidencia |
|---|---|---|
| Incremento neto del parque de viviendas | 94.791 | MIVAU citado por EL PAÍS |
| Incremento del número de hogares | 238.990 | INE citado por EL PAÍS |
Tabla 7. Datos recogidos por EL PAÍS el 23 de junio de 2026. No fue posible consultar directamente las tablas originales; se presentan como evidencia secundaria. El incremento del parque no equivale a viviendas terminadas. No se deriva de esta resta un déficit oficial.[18]
La producción nueva, la rehabilitación, los cambios de uso y las bajas del parque son magnitudes distintas. Un visado acredita una fase de proyecto; no una vivienda entregada. Una promoción iniciada puede finalizar años después. El seguimiento de la oferta requiere separar estas etapas para evitar dobles recuentos.
El Banco de España señala restricciones de suelo edificable, planificación y ejecución, junto con problemas de productividad, tamaño empresarial y mano de obra. También identifica presión de usos turísticos y compras de no residentes en determinados mercados. Estas conclusiones describen factores concurrentes, no una atribución porcentual del encarecimiento a cada causa.[8]
Como interpretación económica, aumentar oferta donde existe demanda solvente puede aliviar tensión, pero sus efectos dependen de localización, precio final y plazos. Recuperar una vivienda vacía solo resuelve una necesidad si resulta habitable, está disponible y se sitúa donde el hogar puede vivir y trabajar. La suma nacional de inmuebles no informa por sí sola de esas condiciones.
Vivienda pública protegida y políticas vigentes
Novedad del 15 de septiembre: IRAV de agosto, 2,47 %. Su aplicación depende del contrato. Leer la explicación y la fuente oficial.
| Indicador de referencia | Magnitud | Alcance |
|---|---|---|
| Vivienda pública autonómica y municipal | 318.000 | Diagnóstico del preámbulo del RD 326/2026 |
| Cobertura de ese parque | Aproximadamente 1,7 % | Hogares; no porcentaje del parque total |
| Alquiler por debajo de mercado | Estimación del 3,5 % | Categoría más amplia que titularidad pública |
Tabla 8. Cifras del diagnóstico normativo, no un inventario nuevo a septiembre de 2026. Vivienda pública, protegida y alquiler social son categorías distintas y no deben sumarse.[16]
El Plan Estatal de Vivienda 2026–2030 se regula por el Real Decreto 326/2026, vigente desde el 24 de abril. Prevé un marco conjunto de 7.000 millones de euros. Su aprobación no acredita que toda esa financiación esté ejecutada ni que las viviendas previstas estén entregadas.[16]
La evaluación de resultados exige distinguir presupuesto, convocatoria, concesión, pago, obra y ocupación efectiva. Para un hogar, que un programa exista no implica que su convocatoria autonómica esté abierta o que cumpla sus requisitos. No se presentan aquí anuncios de programas como derechos individuales ya reconocidos.
| Norma o instrumento | Situación verificada | Aplicación |
|---|---|---|
| Ley 12/2023 | Vigente con modificaciones y anulaciones | Marco estatal; algunas medidas requieren declaración territorial. |
| LAU 29/1994 | Texto consolidado consultado | Régimen de contratos según destino y fecha. |
| Registro Único RD 1312/2024 | Efectos desde 1 julio 2025 | Servicios de corta duración comprendidos en su ámbito. |
| Plan Estatal RD 326/2026 | Vigente desde 24 abril 2026 | Programas sujetos a despliegue y gestión correspondiente. |
Tabla 9. Referencias normativas verificadas al cierre. La consolidación del BOE facilita la consulta, pero tiene carácter informativo.[13][14][15][16]
Las zonas de mercado residencial tensionado requieren declaración y delimitación conforme al marco legal. No existe un tope idéntico aplicado automáticamente a todos los alquileres españoles. El régimen de renta inicial y la actualización de un contrato en curso responden a reglas diferentes.[13][14]
El índice de referencia para actualizar arrendamientos no mide cuánto cuesta alquilar una vivienda nueva. No se ofrece un porcentaje universal de actualización: deben comprobarse fecha del contrato, pacto, índice aplicable y momento de revisión. También deben revisarse las excepciones legales pertinentes.[14]
El registro de corta duración y la ventanilla digital regulan identificación e intercambio de información. El número registral no sustituye todos los requisitos urbanísticos y turísticos aplicables. La regulación autonómica y municipal debe comprobarse para el inmueble concreto.[15]
El artículo 16 de la Ley 12/2023 figura anulado por la STC 79/2024. Por ello, no se reproduce su redacción inicial como norma vigente sobre protección de vivienda. Esta precisión evita trasladar al lector requisitos que ya no pueden fundarse en ese precepto.[13]
Consecuencias sociales y evaluación de las causas
La dificultad residencial debe estudiarse más allá de las operaciones de mercado. Puede manifestarse en retraso de emancipación, menor movilidad, convivencia no deseada, inestabilidad o pérdida de alojamiento. Estos fenómenos requieren indicadores específicos y no son intercambiables con el precio medio de un anuncio.
El Banco de España analiza cómo los costes de vivienda pueden condicionar los movimientos de trabajadores entre territorios. La implicación para evaluar oportunidades laborales es considerar el ingreso que permanece después de vivienda y desplazamiento, no únicamente el salario ofrecido.[9]
En materia judicial deben separarse procedimientos iniciados, ejecuciones hipotecarias y lanzamientos practicados. Tampoco cabe convertir cada lanzamiento en un número supuesto de personas. No se incorporan cifras nacionales de desahucios de 2026 porque no se consiguió verificar la publicación original del CGPJ.
La evidencia inicial sobre regulación de alquileres merece cautela. Una prepublicación de Luis Perez Garcia de febrero de 2026, sobre la política catalana de 2024, encuentra disminución de contratos y resultados menos robustos en precios. El propio resumen reconoce limitaciones. No constituye por sí sola una evaluación definitiva ni demuestra efectos idénticos para todo el país.[19]
Para atribuir causalidad a una medida hay que comparar con lo que habría sucedido sin ella. Una caída de contratos posterior a una ley puede coincidir con cambios en empleo, población, turismo o tipos de interés. Una evaluación sólida debe estudiar precio, cantidad, composición y calidad, además de posibles desplazamientos a otros segmentos.
La lectura conjunta de las fuentes respalda un diagnóstico de acceso desigual y respuesta limitada de oferta en mercados presionados. No permite asignar un único responsable ni calcular, con los datos aquí disponibles, qué proporción de la subida corresponde a turismo, regulación, crédito o inversión. Las preferencias de política pública deben exponerse como tales, separadas del diagnóstico.
Perspectivas y conclusiones
Los siguientes escenarios son un análisis condicional propio, sin probabilidades ni previsiones numéricas de precios. Su función es identificar qué cambios podrían modificar el panorama y qué datos permitirían comprobarlo.
| Escenario | Condiciones necesarias | Indicadores a observar |
|---|---|---|
| Presión persistente | Demanda firme y oferta limitada en zonas solicitadas | Nuevos hogares, contratos y precios comparables. |
| Mejora gradual del acceso | Más oferta utilizable y crecimiento de ingresos | Entregas, alquiler asequible y esfuerzo de hogares. |
| Debilitamiento del mercado | Menor demanda solvente o financiación más costosa | Ventas, concesión de crédito y plazos de comercialización. |
La conclusión principal es que el acceso no puede juzgarse únicamente por la evolución de los precios. Debe valorarse si un hogar encuentra vivienda adecuada, puede reunir el ahorro necesario y conserva ingresos suficientes tras pagarla. La respuesta cambia por territorio y por situación familiar.
Una política puede mejorar la estabilidad de quienes ya tienen contrato y producir efectos distintos sobre quienes buscan uno nuevo. Una promoción pública puede aportar vivienda asequible sin alterar inmediatamente un índice nacional. Evaluar ambos resultados por separado permite reconocer avances concretos sin atribuirles un alcance que los datos no sostienen.
Recursos visuales y condiciones de publicación
Se reproducen los tres gráficos y las tablas del informe original. Las series de compra y alquiler pueden consultarse debajo de cada gráfico. El libro Excel incluye sus datos de respaldo, ejemplos didácticos con fórmulas y el registro de fuentes.
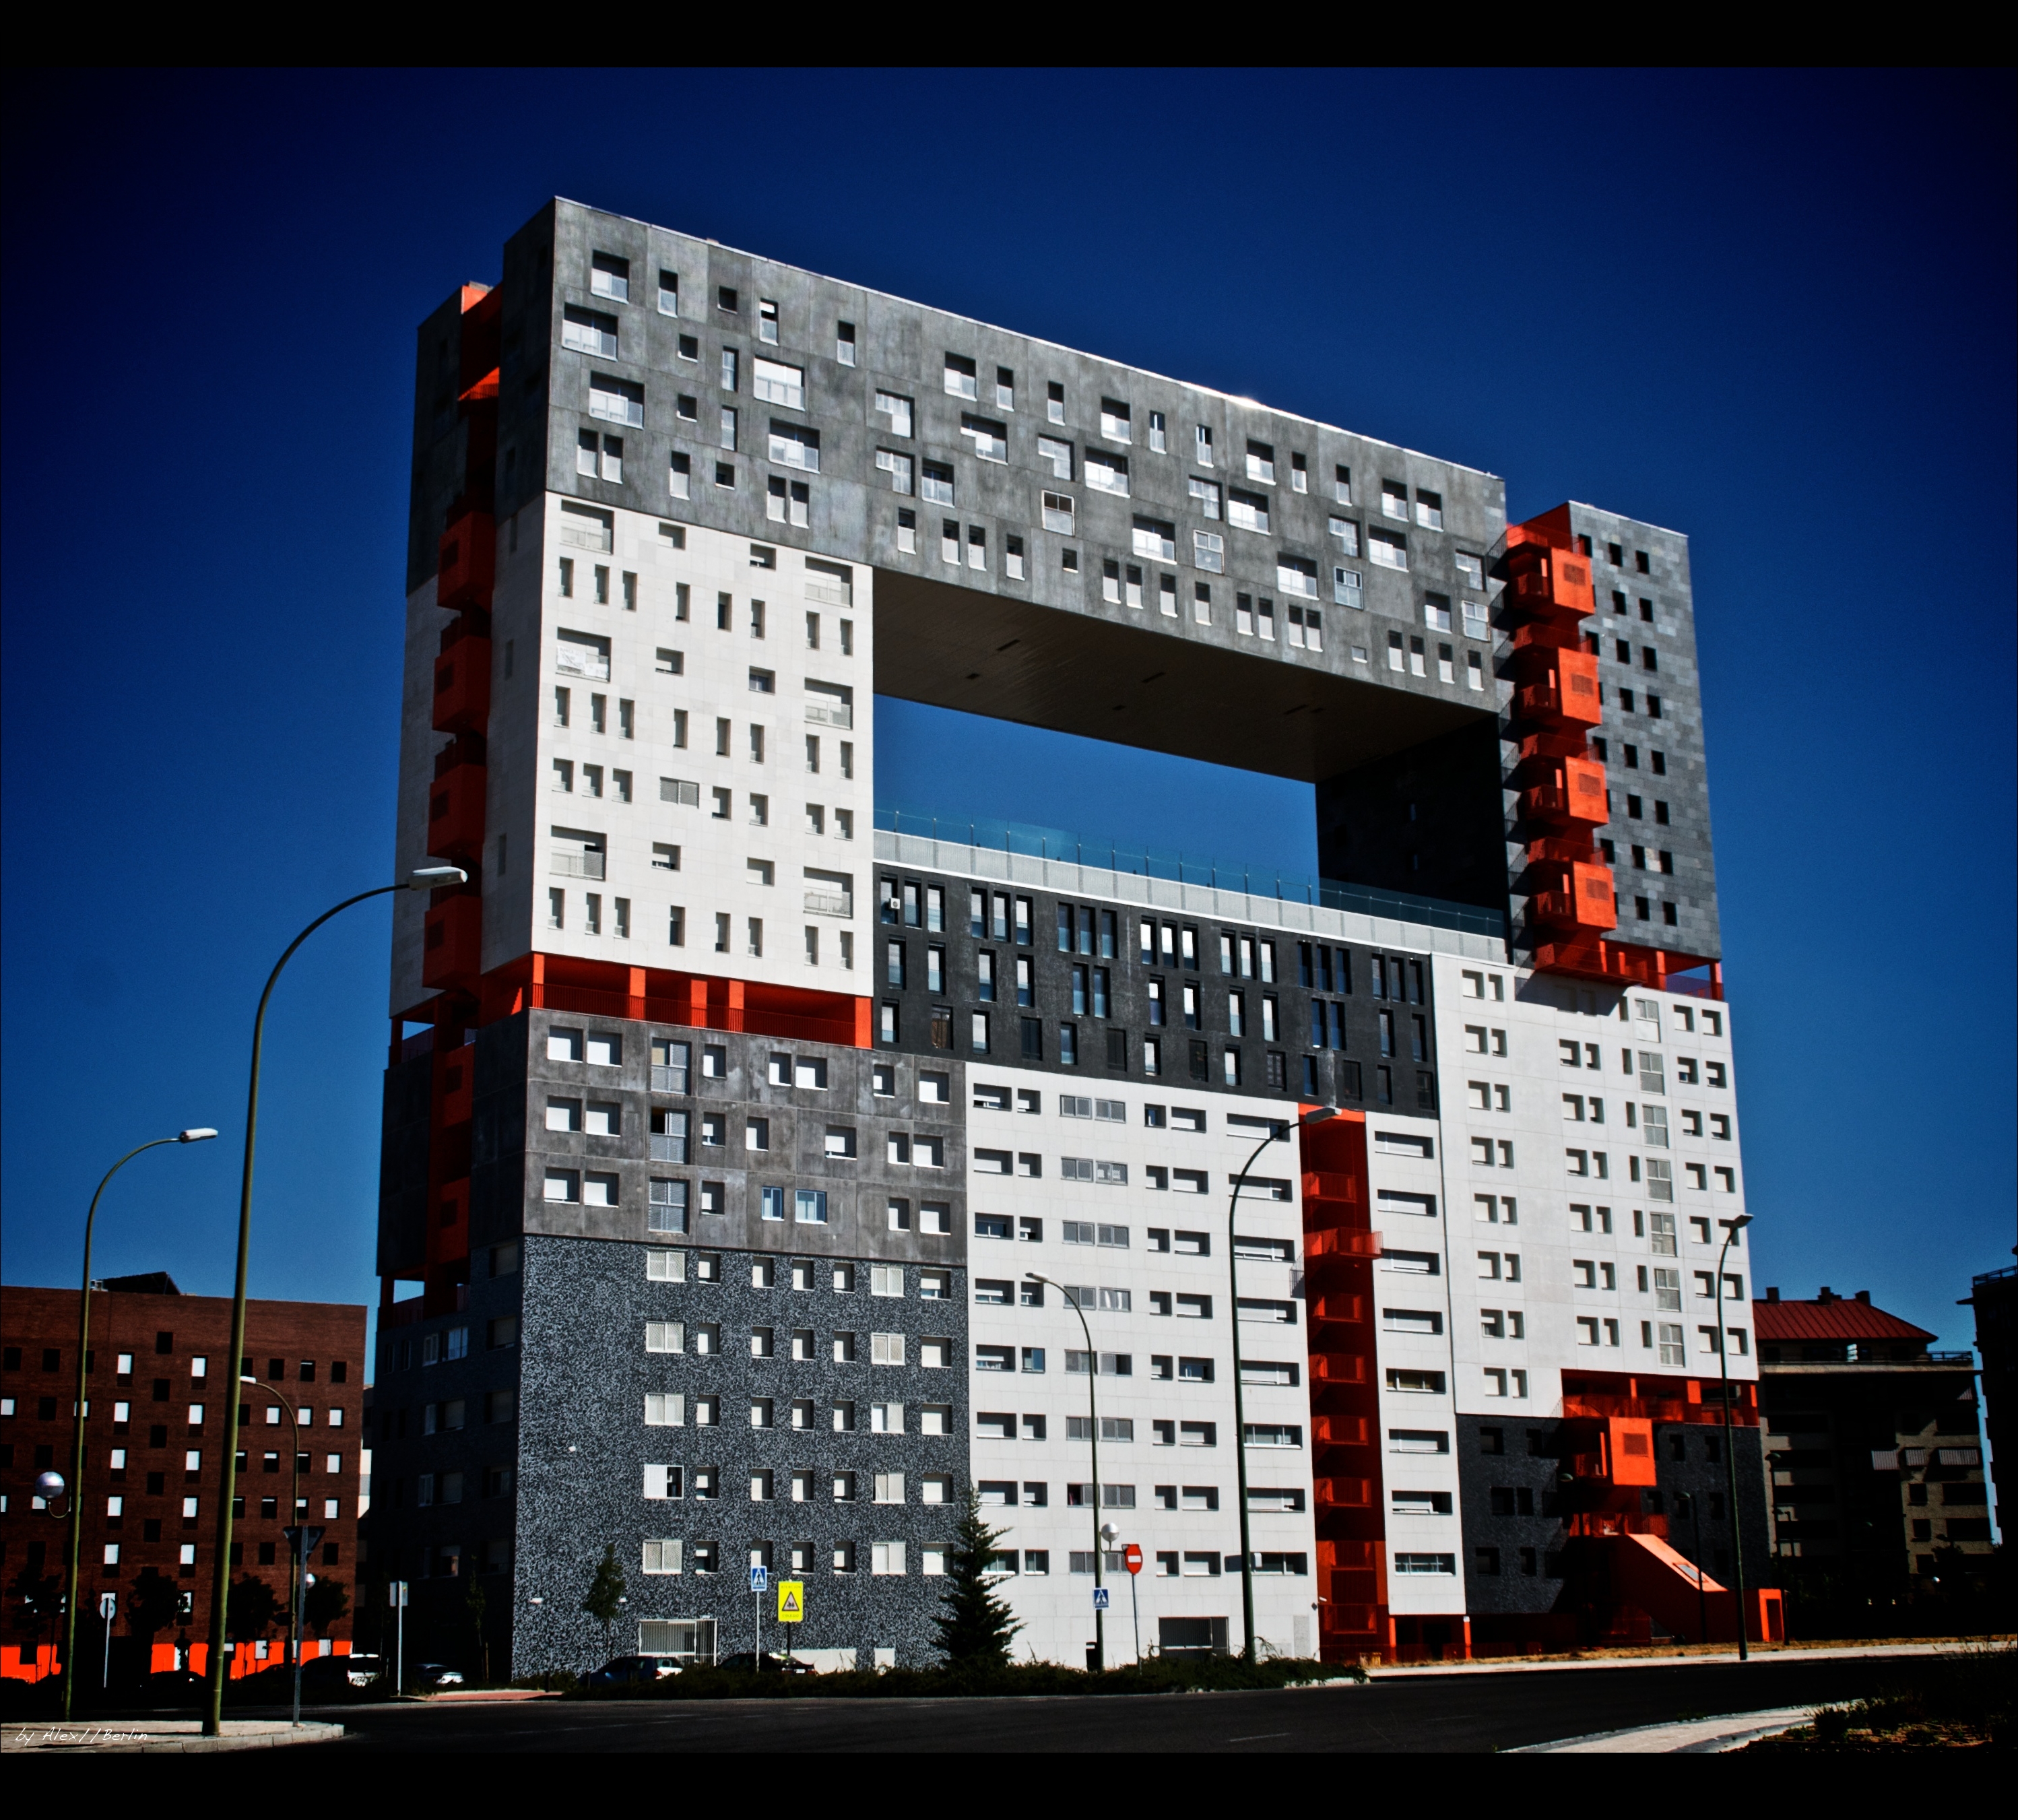
Edificio Mirador, Madrid. Fotografía de archivo de Alexander Stübner, 29 de julio de 2008. CC BY-SA 2.0. Imagen sin recortar ni modificar.
Fotografía documental seleccionada: Edificio Mirador, Madrid, de Alexander Stübner, tomada el 29 de julio de 2008. Licencia CC BY-SA 2.0. Ubicación sugerida: apertura del apartado de vivienda pública o contexto urbano. Pie propuesto: «Edificio Mirador de Madrid, en una fotografía de archivo de 2008». Texto alternativo: «Fachada del edificio Mirador de Madrid con un gran hueco elevado entre bloques de viviendas».[20]
La fotografía está insertada y su ficha original se enlaza en las fuentes. Se reproduce completa, sin recortar ni modificar. Deben mantenerse el crédito, el enlace a la licencia y sus condiciones de reutilización.
Licencia de la fotografía: https://creativecommons.org/licenses/by-sa/2.0/. No se incluyen imágenes extraídas de anuncios ni fotografías de prensa con derechos no verificados.
Limitaciones y actualización
La web incorpora el 15 de septiembre de 2026 doce artículos y una edición «Hoy». El cuerpo del informe mantiene su contexto original, con actualización de los indicadores principales y adiciones expresamente fechadas. Los archivos descargables conservan el cierre del 10 de septiembre.
La fecha de cierre no significa que todas las variables describan septiembre. La vivienda se publica con retrasos diferentes. Los valores provisionales pueden revisarse; las páginas comerciales pueden cambiar y sus históricos recalcularse. Para una actualización debe conservarse la definición de cada indicador y revisarse de nuevo su fuente.
No se ha verificado directamente una serie nacional completa de vivienda iniciada, terminada y protegida de 2025–2026. La comparación del parque y los hogares se identifica como secundaria. Tampoco se ha cerrado un inventario de viviendas públicas entregadas, un censo de alquiler por habitaciones o temporal, las últimas cifras judiciales, ni todas las convocatorias y zonas tensionadas vigentes.
La serie gráfica de compraventa comienza en 2024. El contexto de la década anterior es analítico y no sustituye una tabla anual completa. No se comparan medias salariales e ingresos de hogares de periodos distintos para fabricar una ratio nacional. Las simulaciones de esfuerzo y cuota son independientes de las estadísticas observadas.
La selección de ciudades es ilustrativa y no representativa de todos los municipios. No se ha construido un mapa por barrios porque no se dispone aquí de una base geográfica y temporal uniforme. Estas limitaciones acotan las conclusiones y evitan aparentar una cobertura exhaustiva inexistente.
Fuentes y documentación
Documentos originales · cierre del 10 de septiembre
Estos archivos conservan la edición original del 10 de septiembre. La actualización del día 15 y los 12 artículos se consultan en la web.
El informe original cerró el 10 de septiembre de 2026. Los indicadores principales y el marco normativo se han vuelto a contrastar el día 15; las nuevas referencias indican su fecha de consulta. Los números coinciden con las referencias de las notas al pie. Se distingue expresamente la evidencia secundaria. Las páginas sin fecha editorial precisa se identifican por periodo o fecha de consulta.